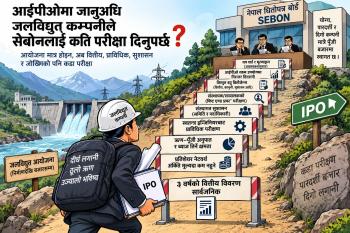
आईपीओमा जानुअघि जलविद्युत् कम्पनीले सेबोनलाई कति परीक्षा दिनुपर्ने?
अहिलेको व्यवस्थामा एक वर्ष सञ्चालन, वित्तीय क्लोजर र पीपीएदेखि ऋण-पूँजी अनुपातसम्मका शर्त; नयाँ मस्यौदामा तीन वर्षको वित्तीय विवरणदेखि स्वतन्त्र इन्जिनियर र ड्यु डिलिजेन्ससम्म
 जलसरोकार
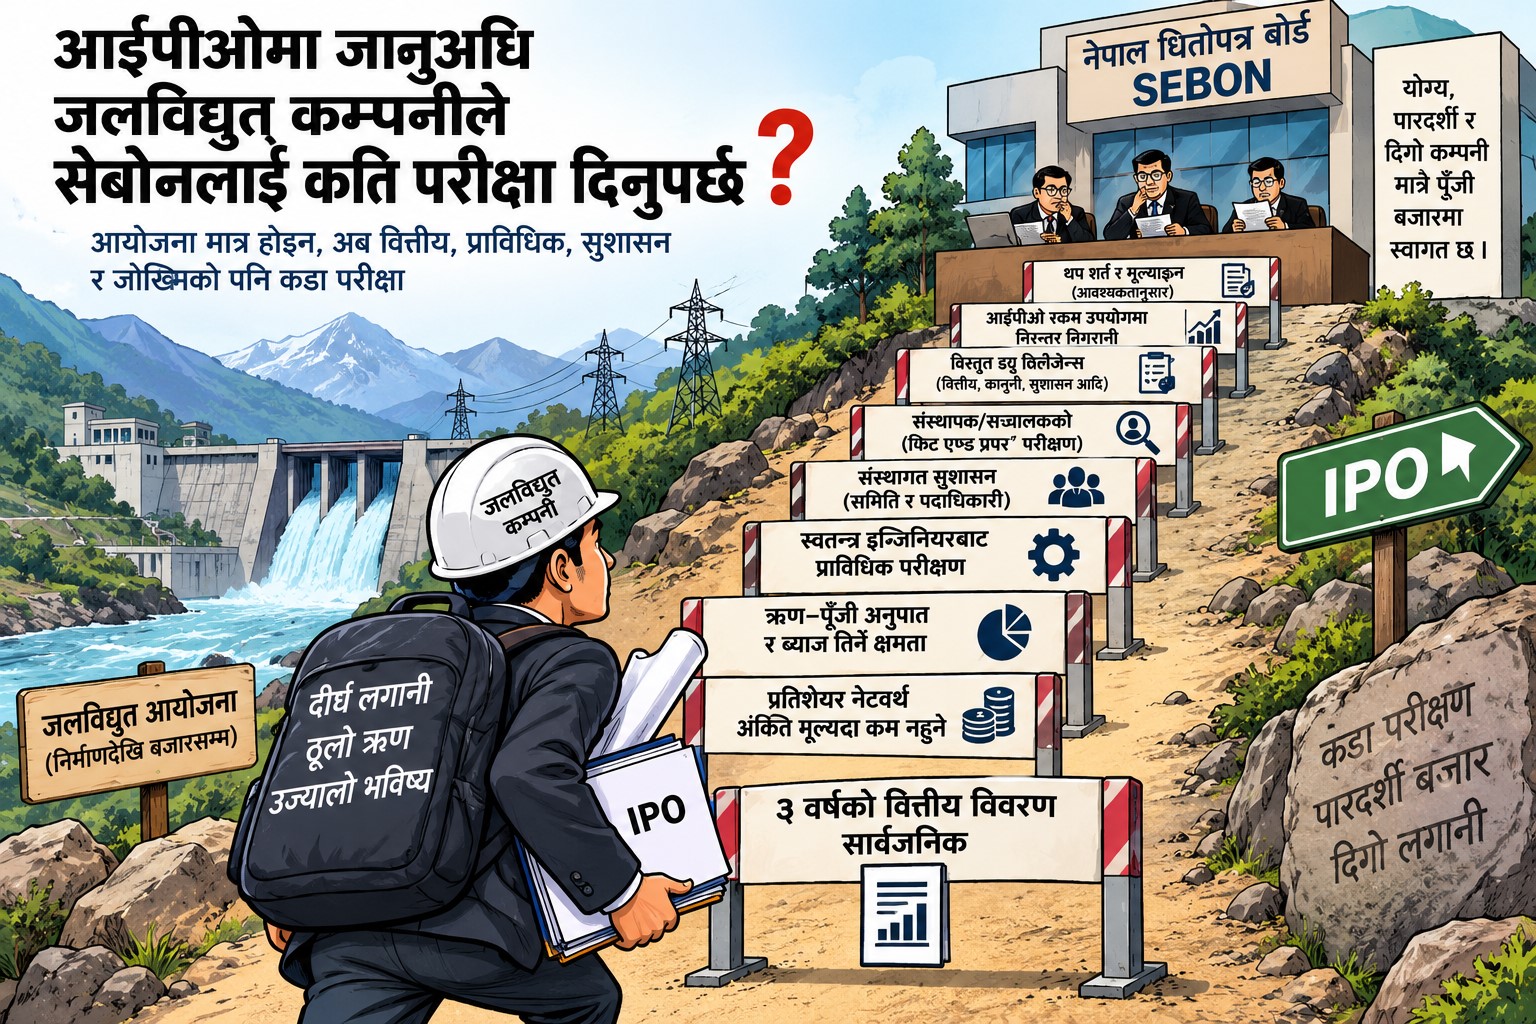
काठमाडौं : नेपाल धितोपत्र बोर्डले सार्वजनिक निष्काशनमा जान चाहने कम्पनीका लागि नयाँ योग्यता मापदण्ड प्रस्ताव गरेको छ। बोर्डले सार्वजनिक गरेको ‘सार्वजनिक निष्काशनको सामान्य योग्यतासम्बन्धी निर्देशिका, २०८३’ को मस्यौदा कार्यान्वयनमा आए जलविद्युत् कम्पनीले प्रारम्भिक सार्वजनिक निष्काशन (आईपीओ) मा जानुअघि अहिलेभन्दा धेरै तहमा परीक्षण र प्रमाणीकरणको प्रक्रिया पार गर्नुपर्ने देखिन्छ।
मस्यौदा अहिले नै लागू भएको व्यवस्था भने होइन। बोर्डले असोज १ गते मस्यौदा सार्वजनिक गर्दै सरोकारवालाबाट सात दिनभित्र राय-सुझाव मागेको छ। बोर्डका अनुसार यसको उद्देश्य योग्य, पारदर्शी तथा दिगो कम्पनी छनोट, लगानीकर्ताको हित संरक्षण, वित्तीय अनुशासन तथा सुशासन प्रवर्द्धन र उद्योगको प्रकृतिअनुसार जोखिममा आधारित आईपीओ योग्यता प्रणाली विकास गर्नु हो।
तर जलविद्युत् क्षेत्रका लागि मस्यौदाले प्रस्ताव गरेको व्यवस्था हेर्दा प्रश्न उठ्छ- आईपीओमा जानुअघि एउटा जलविद्युत् कम्पनीले सेबोनको कति वटा परीक्षा पास गर्नुपर्ने हो?
अहिले जलविद्युत् कम्पनीले के-के पूरा गर्नुपर्छ?
हाल प्रचलित धितोपत्र दर्ता तथा निष्काशन नियमावली, २०७३ को नियम ९ ले गैरबैंकिङ कम्पनीका लागि आईपीओमा जानुअघि केही आधारभूत तथा परियोजनासँग प्रत्यक्ष जोडिएका शर्त तोकेको छ।
कम्पनीले सार्वजनिक कम्पनीका रूपमा आफ्नो उद्देश्यअनुसार कारोबार सञ्चालन गर्न आवश्यक काम अघि बढाएर कम्तीमा एक आर्थिक वर्ष पूरा गरेको, लेखापरीक्षण तथा साधारणसभा सम्पन्न गरेको र आवश्यक इजाजत तथा स्वीकृति लिएको हुनुपर्छ। त्यसैगरी आवश्यक जग्गा तथा पूर्वाधारको व्यवस्था र निर्माण अघि बढेको हुनुपर्ने व्यवस्था छ।
जलविद्युत् कम्पनीका हकमा अहिलेको व्यवस्थाले अझै स्पष्ट परियोजना-केन्द्रित शर्त राखेको छ। आयोजनाको निर्माण अवधिमा ऋण र पूँजीको अनुपात निर्देशिकाले तोकेअनुसार कायम गर्ने प्रतिबद्धता, संस्थापकले कबुल गरेको रकम शतप्रतिशत चुक्ता, परियोजनाको वित्तीय व्यवस्थापन (Financial Closure) सम्पन्न र विद्युत् उत्पादन गर्ने कम्पनी भए विद्युत् खरिद-बिक्री सम्झौता (पीपीए) भएको हुनुपर्ने व्यवस्था छ। सर्वसाधारणलाई निष्काशन गरिने शेयरको प्रत्याभूति गर्नुपर्ने व्यवस्था पनि छ।
त्यस्तै हालको नियममा सामान्यतया जारी पूँजीको कम्तीमा १० प्रतिशत र बढीमा ४९ प्रतिशतसम्म साधारण शेयरको प्रारम्भिक सार्वजनिक निष्काशन गर्नुपर्ने व्यवस्था छ, सम्बन्धित नियामकले अन्यथा तोकेको अवस्थामा बाहेक।
अर्थात् हालको व्यवस्था धेरै हदसम्म ‘आयोजना निर्माणको अवस्था, वित्तीय व्यवस्था र आधारभूत कानुनी योग्यता पूरा भयो कि भएन?’ भन्ने प्रश्न वरिपरि केन्द्रित छ।
मस्यौदाले परीक्षा थप्दैछ
नयाँ मस्यौदामा भने आईपीओ योग्यता केवल आयोजना तयार छ कि छैन भन्ने विषयमा सीमित रहने छैन। मस्यौदाको दफा ६ ले कम्पनीले व्यवसाय सञ्चालन गरिरहेको, लेखापरीक्षण र साधारणसभा सम्पन्न गरेको, आवश्यक अनुमति लिएको तथा वित्तीय र संस्थागत सुशासनसम्बन्धी मापदण्ड पूरा गरेको हुनुपर्ने प्रस्ताव गरेको छ।
त्यसमा अझ महत्वपूर्ण कुरा- कम्पनीले आफ्नो वेबसाइटमा कम्तीमा तीन वर्षका वार्षिक प्रतिवेदन तथा वित्तीय विवरण राख्नुपर्नेछ। आईपीओको आवेदन दिनुअघि पछिल्ला तीन आर्थिक वर्षका लेखापरीक्षण भएका वित्तीय विवरण सार्वजनिक गरिसकेको हुनुपर्नेछ। आवेदन दिएपछि बोर्डको स्वीकृति नलिई पूँजी संरचना परिवर्तन गर्न पनि नपाइने प्रस्ताव गरिएको छ। अर्थात् अहिलेको एक आर्थिक वर्षको आधारबाट तीन वर्षको वित्तीय इतिहास सार्वजनिक गर्ने दिशामा मस्यौदा अघि बढेको छ।
एक वर्ष कि बोर्डले तोकेको अवधि?
हालको नियममा कम्तीमा एक आर्थिक वर्षको सञ्चालन अवधि स्पष्ट छ। मस्यौदाले भने निश्चित वर्ष तोकेको छैन। कम्पनीले आईपीओमा जानुअघि निरन्तर व्यवसाय सञ्चालन गरेको हुनुपर्ने भन्दै क्षेत्रको प्रकृति, व्यवसायको जोखिम र पूँजी संरचनाका आधारमा बोर्डले न्यूनतम अवधि तोक्न सक्ने प्रस्ताव गरेको छ।
त्यति मात्र होइन, उद्योग वा क्षेत्रअनुसार फरक मापदण्ड बनाउन तथा पूर्वाधार, प्रविधि, अनुसन्धान वा विशेष प्रकृतिका उद्योगका लागि छुट्टै मापदण्ड लागू गर्न सकिने भनिएको छ। यसको अर्थ जलविद्युत्का लागि भविष्यमा छुट्टै अवधि वा अतिरिक्त योग्यता तोक्ने बाटो मस्यौदाले खुला राखेको छ।
जलविद्युत् कम्पनीको वित्तीय परीक्षा झन् कडा
जलविद्युत् कम्पनीका लागि अर्को महत्वपूर्ण परिवर्तन वित्तीय परीक्षणतर्फ छ। मस्यौदाले आईपीओमा जाने कम्पनीको प्रति शेयर नेटवर्थ अंकित मूल्यभन्दा कम हुन नहुने प्रस्ताव गरेको छ। साथै उद्योग वा क्षेत्रअनुसार न्यूनतम खुद सम्पत्तिको मापदण्ड बोर्डले तोक्न सक्नेछ।
त्यसैगरी आम्दानी वास्तविक व्यवसायबाट आएको हो कि होइन, सञ्चालन आम्दानी कत्तिको दिगो छ, सञ्चालन नगद प्रवाह कस्तो छ, एकपटक मात्र प्राप्त भएको आम्दानीको हिस्सा कति छ र सम्बन्धित पक्षसँगको कारोबारले वित्तीय विवरणमा कस्तो प्रभाव पारेको छ भन्ने परीक्षण गर्न सकिनेछ।
अझै महत्वपूर्ण कुरा, कम्पनीको पूँजी संरचना वित्तीय रूपमा दिगो र सन्तुलित हुनुपर्ने तथा ऋण दायित्व, ऋण तिर्ने क्षमता र वित्तीय जोखिमको मूल्याङ्कन गर्नुपर्नेछ। क्षेत्रगत प्रकृतिअनुसार ऋण-पूँजी अनुपात, ब्याज भुक्तानी क्षमता तथा अन्य वित्तीय सूचकका मापदण्ड बोर्डले तोक्न सक्नेछ। जलविद्युत् आयोजनाको वित्तीय संरचना सामान्य व्यापारिक कम्पनीभन्दा फरक हुने भएकाले यो व्यवस्था विशेष महत्वको छ। जलविद्युत् आयोजनाको निर्माण अवधिमा ठूलो ऋण परिचालन हुने र लामो समयपछि नगद प्रवाह सिर्जना हुने भएकाले बोर्डले बनाउने क्षेत्रगत मापदण्ड कस्तो हुन्छ भन्ने कुरा जलविद्युत् कम्पनीका लागि निर्णायक बन्न सक्छ।
अब सञ्चालक समिति पनि परीक्षामा
मस्यौदाले आईपीओमा जान खोज्ने कम्पनीका लागि संस्थागत सुशासनलाई छुट्टै योग्यता बनाएको छ। स्वतन्त्र सञ्चालक अनिवार्य गर्ने प्रस्ताव छ। त्यसबाहेक लेखापरीक्षण, जोखिम व्यवस्थापन, नामांकन तथा पारिश्रमिक, जनशक्ति, परियोजना व्यवस्थापन तथा अनुगमन र सम्बन्धित क्षेत्रमा परियोजना निरीक्षणसम्बन्धी समितिसमेत गठन गर्नुपर्ने व्यवस्था प्रस्ताव गरिएको छ। मुख्य कार्यकारी अधिकृत, प्रमुख वित्तीय अधिकृत, कम्पनी सचिव र अनुपालन अधिकृतजस्ता पदाधिकारीको व्यवस्था पनि मस्यौदामा छ। यसको अर्थ आईपीओमा जानुअघि अब आयोजना मात्र होइन, कम्पनी चलाउने संस्थागत संरचना पनि सेबोनको परीक्षणको विषय बन्नेछ।
संस्थापक र सञ्चालकको ‘फिट एन्ड प्रपर’ परीक्षा
मस्यौदाले संस्थापक शेयरधनी, सञ्चालक, प्रमुख कार्यकारी अधिकृत तथा प्रमुख व्यवस्थापनलाई ‘उपयुक्त तथा योग्य’ (Fit and Proper) परीक्षण गर्ने व्यवस्था प्रस्ताव गरेको छ। यसमा व्यावसायिक प्रतिष्ठा, योग्यता तथा अनुभव, वित्तीय अनुशासन, कानुनी तथा नियामकीय अनुपालन र स्वार्थको द्वन्द्वलगायतका विषय हेरिनेछन्। गलत घोषणा वा महत्वपूर्ण तथ्य लुकाएको पाइएमा आईपीओ प्रक्रिया रोक्न वा स्वीकृति अस्वीकार गर्न सकिने व्यवस्था पनि छ।
जलविद्युत्को प्राविधिक परीक्षा पनि थपिने
जलविद्युत् कम्पनीका लागि सबैभन्दा प्रत्यक्ष नयाँ परीक्षा स्वतन्त्र इन्जिनियरको ड्यु डिलिजेन्स हो। मस्यौदाले सार्वजनिक निष्काशन स्वीकृति माग्दा निष्काशन तथा बिक्री प्रबन्धक, लेखापरीक्षक, कानुनी पक्ष र संस्थागत सुशासनसम्बन्धी ड्यु डिलिजेन्स प्रमाणपत्रसँगै आवश्यकताअनुसार स्वतन्त्र इन्जिनियरको ड्यु डिलिजेन्स प्रमाणपत्र पेश गर्न सकिने व्यवस्था प्रस्ताव गरेको छ। पूर्वाधार, जलविद्युत् तथा ऊर्जा आयोजनाको प्राविधिक अवस्था, निर्माण प्रगति, लागत तथा सञ्चालन तयारीजस्ता विषय स्वतन्त्र प्राविधिक परीक्षणको दायरामा आउने मस्यौदाको व्यवस्था छ। यसले जलविद्युत् कम्पनीको आईपीओ प्रक्रियामा लेखा र कानुनी परीक्षणसँगै छुट्टै प्राविधिक परीक्षणको तह थप्नेछ।
सेबोनको ‘थप परीक्षा’ दिने अधिकार पनि
मस्यौदाको सबैभन्दा संवेदनशील पक्ष भनेको बोर्डलाई दिइएको थप परीक्षण र थप शर्त तोक्ने अधिकार हो। कुनै कम्पनी सामान्य योग्यता पूरा गरेको भए पनि सार्वजनिक हित, बजारको स्थायित्व वा लगानीकर्ताको हितमा प्रतिकूल प्रभाव पर्न सक्ने देखिएमा बोर्डले थप सूचना माग्न, अतिरिक्त शर्त तोक्न वा स्वीकृति अस्वीकार गर्न सक्ने प्रस्ताव छ। त्यसैगरी उद्योग, व्यवसायको प्रकृति, कम्पनीको आकार, जोखिमको स्तर तथा पूँजी संरचनाका आधारमा फरक-फरक योग्यता मापदण्ड तोक्न सकिने व्यवस्था छ। यसले जलविद्युत् कम्पनीका लागि एउटा महत्वपूर्ण प्रश्न खडा गर्छ- नियममा लेखिएको परीक्षा पास गरेपछि पनि थप परीक्षा आउन सक्छ कि सक्दैन? मस्यौदाको भाषाले त्यस्तो सम्भावनाका लागि ठाउँ राखेको देखिन्छ।
आईपीओको पैसा उठाएपछि पनि परीक्षा सकिँदैन
मस्यौदाले आईपीओअघि मात्र होइन, आईपीओपछि पनि कम्पनीमाथि निरन्तर निगरानीको प्रस्ताव गरेको छ। आईपीओबाट उठेको रकम विवरणपत्रमा स्वीकृत उद्देश्यमा मात्र प्रयोग गर्नुपर्ने, छुट्टै बैंक खातामा राख्नुपर्ने, प्रत्येक भुक्तानी लेखापरीक्षणयोग्य हुनुपर्ने, त्रैमासिक रूपमा सञ्चालक समितिले समीक्षा गर्नुपर्ने र बोर्डलाई नियमित प्रतिवेदन दिनुपर्ने व्यवस्था छ। स्वीकृत रकम उपयोग योजनामा परिवर्तन गर्न पनि बोर्डको पूर्वस्वीकृति लिनुपर्ने प्रस्ताव छ। अर्थात् जलविद्युत् कम्पनीले आईपीओमा पैसा उठाएपछि पनि ‘अब पैसा कसरी खर्च गर्ने?’ भन्ने विषयमा पूर्ण व्यावसायिक स्वतन्त्रता रहने छैन।
अहिले र प्रस्तावित व्यवस्थाबीच मुख्य फरक
विषय | हालको व्यवस्था | २०८३ को मस्यौदा |
|---|---|---|
सञ्चालन अवधि | कम्तीमा १ आर्थिक वर्ष | अवधि बोर्डले क्षेत्रअनुसार तोक्न सक्ने |
वित्तीय विवरण | पछिल्लो आर्थिक वर्षको लेखापरीक्षणलगायत आधार | पछिल्ला ३ वर्षका वित्तीय विवरण सार्वजनिक गर्नुपर्ने |
जलविद्युत् परियोजना | वित्तीय क्लोजर, पीपीए, ऋण-पूँजी अनुपातलगायत स्पष्ट परियोजना शर्त | वित्तीय अवस्था, जोखिम, पूँजी संरचना र परियोजना सम्भाव्यताको विस्तृत परीक्षण |
नेटवर्थ | विद्यमान नियममा यस्तो सामान्य ‘अंकित मूल्यभन्दा कम नहुने’ शर्त स्पष्ट छैन | प्रतिशेयर नेटवर्थ अंकित मूल्यभन्दा कम नहुने |
ऋण-पूँजी | निर्माण अवधिको अनुपात निर्देशिकाबमोजिम राख्ने | क्षेत्रअनुसार ऋण-पूँजी, ब्याज भुक्तानी क्षमतासहित थप सूचक बोर्डले तोक्न सक्ने |
सुशासन | विद्यमान कम्पनी तथा धितोपत्रसम्बन्धी कानुनी व्यवस्था | स्वतन्त्र सञ्चालक, विभिन्न समितिहरू र प्रमुख पदाधिकारीसम्बन्धी विस्तृत योग्यता |
संस्थापक/सञ्चालक | विद्यमान कानुनी अयोग्यता | ‘Fit and Proper’ परीक्षण |
प्राविधिक परीक्षण | हालको नियम ९ मा यस्तो स्वतन्त्र इन्जिनियर ड्यु डिलिजेन्सको सामान्य व्यवस्था छैन | जलविद्युत्/ऊर्जा/पूर्वाधारका लागि स्वतन्त्र इन्जिनियर परीक्षणको व्यवस्था |
ड्यु डिलिजेन्स | निष्काशन तथा बिक्री प्रबन्धकको परीक्षण मुख्य आधार | मर्चेन्ट बैंकर, लेखापरीक्षक, कानुनी पक्ष, सुशासन र आवश्यकताअनुसार स्वतन्त्र इन्जिनियरलगायत बहु-तह |
पूँजी संरचना | विद्यमान नियममा यस्तो सामान्य रोक स्पष्ट छैन | आवेदन दिएपछि बोर्डको स्वीकृतिबिना परिवर्तन गर्न नपाइने |
आईपीओ रकम | विवरणपत्रमा उल्लेखित उद्देश्यअनुसार | छुट्टै खाता, नियमित अनुगमन र योजना परिवर्तनमा पूर्वस्वीकृति |
नियामकीय अधिकार | नियमावलीका आधारमा जाँच तथा थप कागजात माग्न सक्ने | थप शर्त, थप परीक्षण, क्षेत्रगत मापदण्ड र जोखिमअनुसार अतिरिक्त आवश्यकता तोक्न सक्ने |
हालको व्यवस्थामा जलविद्युत् कम्पनीका लागि परियोजना-सम्बन्धी पूर्वशर्तहरू स्पष्ट रूपमा उल्लेख छन्। नयाँ मस्यौदाले त्यसमा कम्पनीको वित्तीय स्वास्थ्य, संस्थागत सुशासन, जोखिम व्यवस्थापन, व्यवस्थापनको योग्यता, प्राविधिक ड्यु डिलिजेन्स र आईपीओपछिको निरन्तर अनुपालन थपेर परीक्षणको दायरा फराकिलो बनाएको छ।
प्रश्न ‘कति परीक्षा?’ मात्र होइन, ‘कति स्पष्ट परीक्षा?’ पनि
मस्यौदाको अर्को महत्वपूर्ण पक्ष के हो भने धेरै ठाउँमा बोर्डलाई पछि मापदण्ड बनाउने अधिकार दिइएको छ। न्यूनतम व्यवसाय अवधि, क्षेत्रगत वित्तीय सूचक, थप शर्त, अतिरिक्त परीक्षण तथा अन्य आवश्यक मापदण्ड निर्धारण गर्ने अधिकार बोर्डसँग रहनेछ।
यसले नियमनलाई जोखिमअनुसार लचिलो बनाउन सक्छ। तर निजी जलविद्युत् प्रवर्द्धकका दृष्टिले आईपीओमा प्रवेश गर्नुअघि कस्ता वस्तुगत मापदण्ड पूरा गर्नुपर्छ भन्ने कुरा पहिल्यै स्पष्ट र पूर्वानुमानयोग्य हुन्छ कि हुँदैन भन्ने प्रश्न पनि उत्तिकै महत्वपूर्ण बन्नेछ।
बोर्डले भने मस्यौदा लागू भएपछि सार्वजनिक निष्काशन प्रक्रिया थप व्यवस्थित, पारदर्शी र अन्तर्राष्ट्रिय अभ्यासअनुकूल हुने तथा योग्य कम्पनीलाई पूँजी बजारमा प्रवेश गर्न प्रोत्साहन मिल्ने जनाएको छ।
त्यसैले अहिलेको मूल बहस ‘नियमन चाहिन्छ कि चाहिँदैन?’ भन्ने होइन। प्रश्न यो हो- जलविद्युत्जस्तो लामो समय, ठूलो ऋण र उच्च प्रारम्भिक लगानीमा चल्ने व्यवसायका लागि सेबोनले बनाउने परीक्षा कति वस्तुगत, क्षेत्रअनुकूल र पूर्वानुमानयोग्य हुन्छ?
र यही प्रश्नको उत्तरले नयाँ मस्यौदा जलविद्युत् कम्पनीका लागि गुणस्तरको छानबिन बन्ने हो कि आईपीओको प्रवेशद्वार अझ साँघुरो बनाउने हो, भन्ने बहसलाई दिशा दिनेछ।
स्रोत: नेपाल धितोपत्र बोर्डको धितोपत्र दर्ता तथा निष्काशन नियमावली, २०७३ तथा सार्वजनिक निष्काशनको सामान्य योग्यता सम्बन्धी निर्देशिका, २०८३ (मस्यौदा)। मस्यौदा हाल राय-सुझावका लागि सार्वजनिक गरिएको अवस्थामा छ।
लेखकको बारेमा
प्रतिक्रिया
भर्खरै
-
आईपीओमा जानुअघि जलविद्युत् कम्पनीले सेबोनलाई कति परीक्षा दिनुपर्ने?
-
लालबन्दी-सलेमपुर १३२ केभी प्रसारण लाइन सञ्चालनमा, सर्लाहीको दक्षिणी क्षेत्रमा विद्युत् आपूर्ति सुधार हुने
-
नदीको अधिकार
-
मिड सोलु हाइड्रोपावरले १५ प्रतिशत बोनस शेयर दिने
-
सिक्टा सिँचाइले सिञ्चित क्षेत्रका किसानको लगत सङ्कलन थाल्यो
-
१८० मेगावाटको कालीगण्डकी ‘गर्ज’ जलविद्युत्को अडिट सुरुङ निर्माण सुरु