आफ्नो वित्तीय स्वास्थ्य हेरेर मात्र बिजुली किन्ने प्राधिकरणको तयारी, निजी क्षेत्रको लगानी थप अनिश्चित बनाउने 'पीपीए फ्रेमवर्क'
लाइसेन्स र ग्रिड जडान सम्झौता हुँदैमा पीपीए सुनिश्चित नहुने, खरिदको मात्रा र वार्षिक सीमा प्राधिकरणले निर्धारण गर्ने; वर्षायामको बिजुली नकिन्ने जोखिमसमेत उत्पादकलाई सार्ने प्रस्ताव
 जलसरोकार
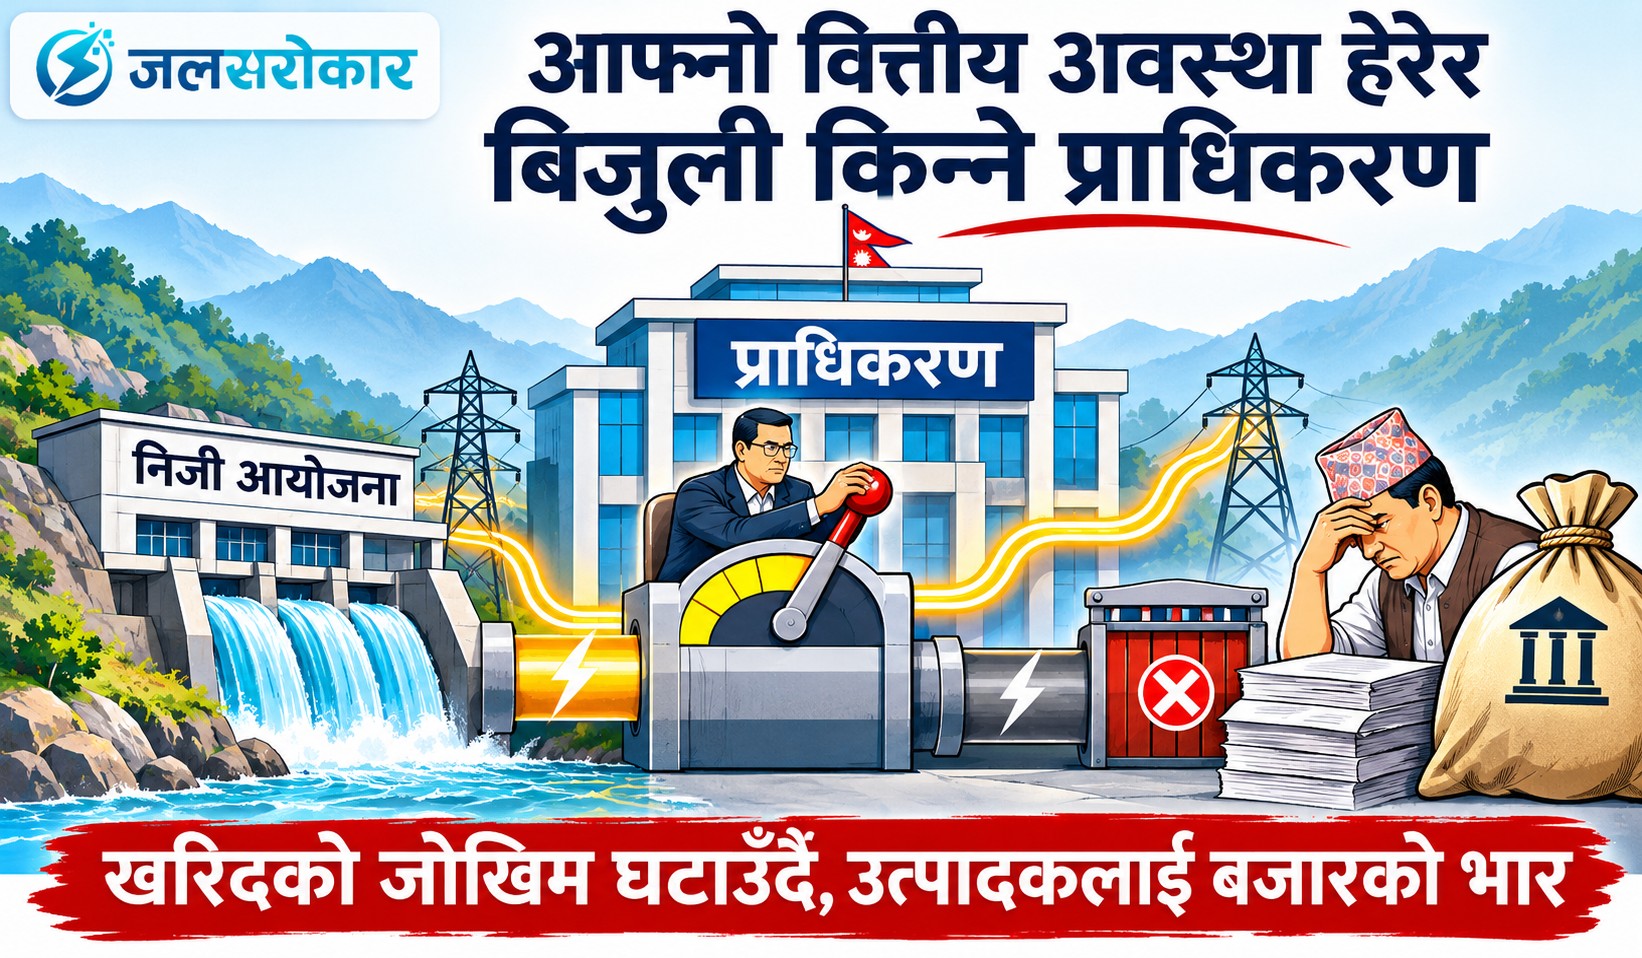
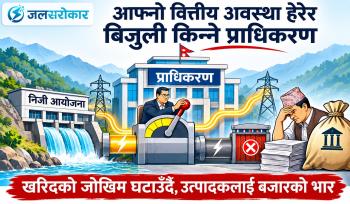
काठमाडौं : नेपाल विद्युत् प्राधिकरणले भविष्यमा जलविद्युत् आयोजनाहरूसँग विद्युत् खरिद सम्झौता (PPA) गर्दा अपनाउने गरी तयार गरेको नयाँ प्रारूपले निजी क्षेत्रको लगानीमा थप अनिश्चितता सिर्जना गर्ने देखिएको छ। प्राधिकरणले आफ्नो वित्तीय अवस्था, विद्युत् प्रणालीको आवश्यकता र दीर्घकालीन खरिद दायित्वलाई आधार बनाएर मात्र बिजुली किन्ने प्रस्ताव गरेको छ। यसले विद्युत् उत्पादनमा लगानी गर्ने निजी क्षेत्रको व्यावसायिक जोखिम भने थप बढाउने देखिन्छ।
प्राधिकरणले तयार गरेको ‘Framework of Power Purchase Agreement’ को चौथो संशोधित प्रारूपले विद्युत् उत्पादन अनुमतिपत्र र ग्रिड जडान सम्झौता प्राप्त गर्दैमा उत्पादकले विद्युत् खरिद सम्झौताको अधिकार नपाउने व्यवस्था गरेको छ। PPA गर्ने वा नगर्ने अन्तिम अधिकार प्राधिकरणमै रहने प्रस्ताव छ।
प्रारूपको मूल दर्शनमै प्राधिकरणले विद्युत् उत्पादनको सम्भाव्यता मात्र हेरेर PPA नगर्ने उल्लेख गरेको छ। राष्ट्रिय विद्युत् प्रणालीको माग, विद्युत् आपूर्ति गर्न सकिने अवस्था, प्रणालीगत योगदान र प्राधिकरणको दीर्घकालीन वित्तीय दायित्वलाई आधार बनाएर मात्र विद्युत् खरिद गर्ने उसको प्रस्ताव छ।
यसको अर्थ विद्युत् उत्पादनका लागि अनुमति पाएको, प्रसारण प्रणालीमा जोडिन आवश्यक सम्झौता गरेको र आयोजना निर्माणको तयारी गरिरहेको प्रवर्द्धकले समेत विद्युत् बिक्रीको सुनिश्चितता पाउने छैन। प्राधिकरणले आफ्नो वार्षिक खरिद सीमा र वित्तीय क्षमताका आधारमा मात्र PPA गर्नेछ।
प्राधिकरणको वित्तीय दायित्व प्राथमिकतामा, उत्पादकको लगानी सुरक्षामा प्रश्न
प्रस्तावित प्रारूपको दफा ३.६ मा कुनै पनि PPA ले प्राधिकरणलाई अस्वीकार्य वित्तीय दायित्व सिर्जना गर्न नहुने उल्लेख छ। त्यस्तै दफा १७ मा आयोजनाले उच्चतम अङ्क प्राप्त गरे पनि प्राधिकरणको वित्तीय वहन क्षमता अनुकूल नभए PPA नहुने व्यवस्था छ।
दफा २२ ले त झन् PPA गर्ने वा नगर्ने अन्तिम अधिकार प्राधिकरणमा निहित रहने स्पष्ट पारेको छ।
यसरी हेर्दा प्राधिकरणले आफ्नो वित्तीय स्वास्थ्यलाई PPA को प्रमुख आधार बनाउन खोजेको देखिन्छ। विद्युत् खरिद गर्दा प्राधिकरणले कति रकम तिर्नुपर्ने हुन्छ र त्यसले भविष्यमा कति दायित्व सिर्जना गर्छ भन्ने विषयलाई प्राथमिकता दिइएको छ।
तर विद्युत् उत्पादनमा लगानी गर्ने निजी क्षेत्रको वित्तीय दायित्वबारे प्रारूप तुलनात्मक रूपमा मौन छ।
जलविद्युत् आयोजना निर्माण गर्न प्रवर्द्धकले ठूलो पुँजी लगानी गर्नुपर्छ। त्यसका लागि बैंक तथा वित्तीय संस्थाबाट दीर्घकालीन ऋण लिइन्छ। ऋणको साँवा र ब्याज भुक्तानीका लागि उत्पादित विद्युत् बिक्री हुने सुनिश्चितता आवश्यक हुन्छ। यस्तो अवस्थामा आयोजना निर्माणको अनुमति र ग्रिड जडान सम्झौता प्राप्त गरेपछि पनि PPA सुनिश्चित नहुने हो भने लगानीकर्ताले वित्तीय व्यवस्थापन कसरी गर्ने भन्ने प्रश्न उठ्छ।
प्राधिकरणले आफ्नो वित्तीय जोखिम घटाउन खोज्दा निजी क्षेत्रको लगानी जोखिम बढ्ने अवस्था सिर्जना हुन सक्छ।
वर्षायामको बिजुली किन्ने दायित्वबाट समेत पन्छिने प्रयास
प्रस्तावित Framework को दफा १३ सबैभन्दा विवादास्पद व्यवस्थामध्ये एक हो। यसले वर्षायाममा उत्पादित विद्युत्मध्ये प्राधिकरणले सुनिश्चित रूपमा खरिद गर्नुपर्ने ऊर्जाको हिस्सा घटाउने प्रवर्द्धकलाई बढी अङ्क दिने व्यवस्था गरेको छ।
प्रस्तावअनुसार वर्षायामको ८० प्रतिशत ऊर्जा Take-or-Pay अन्तर्गत राख्ने आयोजनाले १० अङ्क पाउनेछ भने ७० प्रतिशतमा १५, ६० प्रतिशतमा २० र ५० प्रतिशत वा त्यसभन्दा कममा २५ अङ्क पाउनेछ।
अर्थात् वर्षायामको विद्युत् खरिदको सुनिश्चितता कम माग्ने प्रवर्द्धकलाई PPA छनोटमा बढी प्राथमिकता दिइनेछ।
यसको अर्थ प्राधिकरणले वर्षायाममा उत्पादित बिजुली खरिद गर्नुपर्ने वित्तीय दायित्व कम गर्न खोजेको देखिन्छ। तर त्यसको बदलामा उत्पादकले आफ्नो उत्पादन बिक्री हुने सुनिश्चितता गुमाउनुपर्ने हुन्छ।
प्राधिकरणले वर्षायामको अतिरिक्त ऊर्जा व्यवस्थापन गर्न नसक्ने अवस्थामा त्यसको जोखिम उत्पादकले पनि बहन गर्नुपर्ने सन्देश यस व्यवस्थाले दिन्छ।
प्रारूपले वर्षायाममा उत्पादित ऊर्जाको कम्तीमा २० प्रतिशत Reserve Margin मा राख्ने र उत्पादकले चाहेमा प्राधिकरण वा यसको सहायक कम्पनी NTPCL मार्फत अन्तर्राष्ट्रिय बजारमा निर्यात गर्न सक्ने व्यवस्था गरेको छ। तर अन्तर्राष्ट्रिय बजारमा बिक्रीको सुनिश्चितता, निर्यात मूल्य र बजार पहुँच स्पष्ट नभएको अवस्थामा उत्पादकले यस्तो ऊर्जाबाट आम्दानीको प्रत्याभूति पाउँदैन।
विद्युत् उत्पादन गर्ने जिम्मेवारी निजी क्षेत्रको हुने तर उत्पादित विद्युत् बिक्री हुने वा नहुने जोखिमसमेत उसैले व्यहोर्नुपर्ने अवस्था सिर्जना हुनु लगानीको दृष्टिले गम्भीर विषय हो।
३० प्रतिशत सुख्खायामको ऊर्जा अनिवार्य, उत्पादन जोखिम पनि उत्पादकमाथि
प्रारूपले कुनै पनि आयोजनाबाट उत्पादन हुने कुल ऊर्जामध्ये कम्तीमा ३० प्रतिशत सुख्खायाममा उत्पादन हुनुपर्ने अनिवार्य व्यवस्था गरेको छ।
त्यसैगरी सुख्खायाममा बढी ऊर्जा उत्पादन गर्न सक्ने आयोजनालाई बढी अङ्क दिने प्रस्ताव छ। ३० देखि ३४.९९ प्रतिशतसम्म सुख्खायामको ऊर्जा उत्पादन गर्ने आयोजनाले ४ अङ्क पाउँदा ४५ प्रतिशतभन्दा बढी उत्पादन गर्न सक्ने आयोजनाले १० अङ्क पाउनेछ।
यसले जलाशययुक्त, अर्धजलाशययुक्त तथा पिकिङ क्षमता भएका आयोजनालाई प्राथमिकता दिने प्राधिकरणको नीति देखाउँछ।
सुख्खायाममा विद्युत् उत्पादन बढाउनु नेपालको ऊर्जा प्रणालीका लागि आवश्यक भए पनि सबै नदीको जलप्रवाह र आयोजनाको प्रकृति समान हुँदैन। विशेषतः नदी प्रवाहमा आधारित आयोजनाको उत्पादन प्राकृतिक जलप्रवाहमा निर्भर हुन्छ।
यस्तो अवस्थामा सबै आयोजनाका लागि ३० प्रतिशतको एउटै न्यूनतम सीमा अनिवार्य बनाउँदा कतिपय प्राविधिक तथा आर्थिक रूपमा सम्भाव्य आयोजना PPA प्रक्रियाबाटै बाहिरिन सक्छन्।
अझ सुख्खायाममा कबुल गरिएको ऊर्जा उत्पादन गर्न नसके अपुग ऊर्जाका लागि खरिद दरको १५० प्रतिशत बराबर जरिवाना तिर्नुपर्ने व्यवस्था पनि प्रस्ताव गरिएको छ।
प्राकृतिक जलप्रवाहमा आधारित आयोजनाले जलवायु परिवर्तन, असामान्य वर्षा वा नदीको बहावमा आएको कमीका कारण उत्पादन गर्न नसकेको अवस्थामा त्यसको जोखिम कसरी बाँडफाँड गर्ने भन्ने विषय भने स्पष्ट छैन।
वार्षिक खरिद सीमा तोकेर PPA मा नियन्त्रण
प्रस्तावित Framework को दफा २० ले प्राधिकरणले प्रत्येक आर्थिक वर्षका लागि नयाँ PPA को खरिद सीमा स्वीकृत गर्नुपर्ने व्यवस्था गरेको छ।
यसमा १० मेगावाटभन्दा माथि र १० मेगावाटसम्मका आयोजनाका लागि छुट्टाछुट्टै अधिकतम Take-or-Pay क्षमता निर्धारण गर्ने प्रस्ताव छ।
यसले प्राधिकरणलाई प्रत्येक वर्ष कति मेगावाट क्षमताका आयोजनासँग PPA गर्ने र कति ऊर्जा खरिदको दायित्व लिने भन्ने निर्णय गर्ने अधिकार दिन्छ।
तर वार्षिक खरिद सीमा निर्धारण गर्ने वैज्ञानिक आधार, गणना विधि र त्यसको पारदर्शिताबारे प्रारूपले पर्याप्त स्पष्टता दिएको छैन।
राष्ट्रिय विद्युत् माग, निर्माणाधीन आयोजनाको उत्पादन, भारत तथा बंगलादेशमा निर्यातको सम्भावना, प्रसारण पूर्वाधार र आगामी वर्षहरूको ऊर्जा खपतलाई कसरी समेट्ने भन्ने विषय स्पष्ट हुनुपर्छ।
अन्यथा वार्षिक खरिद सीमा प्राधिकरणको प्रशासनिक निर्णयमा निर्भर हुन सक्छ। यसले PPA को प्रतीक्षामा रहेका आयोजनाको भविष्य अनिश्चित बनाउने जोखिम रहन्छ।
प्रसारण पूर्वाधारको कमजोरीको असर पनि उत्पादकमाथि
प्रारूपले विद्युत् प्रसारण तथा ग्रिड तत्परताका लागि कुल १०० अङ्कमध्ये ३० अङ्क छुट्याएको छ। यसले प्रसारण पूर्वाधारको उपलब्धतालाई PPA छनोटको अत्यन्त महत्त्वपूर्ण आधार बनाएको छ।
तर प्रसारण लाइन निर्माण र विस्तारको जिम्मेवारी प्राधिकरण तथा सम्बन्धित सरकारी निकायको हो। प्रसारण पूर्वाधार समयमै निर्माण नहुँदा आयोजना ग्रिडमा जोडिन नसक्ने अवस्था सिर्जना भए त्यसको जिम्मेवारी उत्पादकले लिनुपर्ने होइन।
प्रस्तावित अङ्क तालिकामा विद्यमान प्रसारण लाइनमा N-1 Power Flow Condition भएको अवस्थालाई २० अङ्क र Power Flow Condition नभएको अवस्थालाई ३० अङ्क दिइएको छ। यसले प्रसारण प्रणालीको विश्वसनीयता र अङ्कभारबीचको सम्बन्धबारे समेत प्रश्न उठाएको छ।
प्रसारण पूर्वाधार निर्माणमा सरकारी निकायको ढिलाइका कारण आयोजना प्रभावित हुने तर त्यही आधारमा उत्पादकले PPA छनोटमा कम प्राथमिकता पाउने अवस्था न्यायोचित हुँदैन।
उच्च अङ्क पाए पनि PPA नपाउने व्यवस्था
प्रस्तावित प्रारूपले आयोजनालाई प्राप्त अङ्कका आधारमा A, B, C र D गरी चार वर्गमा विभाजन गर्ने व्यवस्था गरेको छ।
८० देखि १०० अङ्क प्राप्त गर्ने आयोजनालाई A वर्गमा राखेर PPA प्राथमिकता दिने भनिएको छ। तर A वर्गमा परेकै आधारमा PPA को अधिकार सुनिश्चित नहुने व्यवस्था पनि सँगै राखिएको छ।
प्रारूपको दफा १७, १८ र २२ ले प्राधिकरणको वार्षिक खरिद सीमा, राष्ट्रिय प्रणालीको आवश्यकता र वित्तीय क्षमतालाई अन्तिम आधार बनाएको छ।
यसको अर्थ कुनै प्रवर्द्धकले सबै मापदण्ड पूरा गरेर ९० वा ९५ अङ्क प्राप्त गरे पनि प्राधिकरणले आफ्नो खरिद सीमा नाघेको वा वित्तीय दायित्व थप्न नसक्ने अवस्था देखाएर PPA नगर्न सक्छ।
यसले मूल्याङ्कन प्रणालीको निष्पक्षता र लगानीकर्ताले प्राप्त गर्ने व्यावसायिक सुनिश्चिततामाथि प्रश्न उठाउँछ।
उत्पादन बढाउन प्रोत्साहन गर्ने कि खरिद दायित्वबाट बच्ने?
नेपालको जलविद्युत् विकासमा निजी क्षेत्रले ठूलो पुँजी र जोखिम लगानी गर्दै आएको छ। विद्युत् उत्पादन क्षमता विस्तारमा निजी क्षेत्रको योगदान महत्त्वपूर्ण छ। तर उत्पादन क्षमता बढ्दै जाँदा त्यसअनुसार प्रसारण पूर्वाधार, आन्तरिक खपत र निर्यात बजारको विकास हुन नसक्नु राज्यको नीतिगत तथा संस्थागत चुनौती पनि हो।
वर्षायामको अतिरिक्त विद्युत् व्यवस्थापन गर्न नसक्ने, सुख्खायाममा आयातमा निर्भर रहनुपर्ने र प्रसारण पूर्वाधार समयमै निर्माण गर्न नसक्ने समस्याको समाधान खोज्नु आवश्यक छ। तर यी समस्याको सम्पूर्ण भार निजी क्षेत्रमाथि सारेर विद्युत् क्षेत्रको दीर्घकालीन विकास सम्भव हुँदैन।
प्राधिकरणको प्रस्तावित Framework ले आफ्नो वित्तीय दायित्व नियन्त्रण गर्ने, आवश्यकताअनुसार मात्र विद्युत् खरिद गर्ने र वर्षायामको अतिरिक्त ऊर्जाको जोखिम उत्पादकसँग बाँड्ने नीति अघि सारेको छ। तर उत्पादकको लगानी सुरक्षा, दीर्घकालीन ऋण भुक्तानी र विद्युत् बिक्रीको सुनिश्चितता कसरी कायम गर्ने भन्ने विषयमा पर्याप्त व्यवस्था देखिँदैन।
PPA सुधार आवश्यक हुन सक्छ। तर सुधारको नाममा एउटा पक्षको वित्तीय जोखिम घटाएर अर्को पक्षको लगानी जोखिम बढाउने नीति दीर्घकालमा ऊर्जा क्षेत्रका लागि प्रत्युत्पादक हुन सक्छ।
प्राधिकरणले आफ्नो वित्तीय स्वास्थ्य जोगाउनु आवश्यक छ। तर त्यही उद्देश्यका लागि निजी क्षेत्रको लगानीको पूर्वानुमानयोग्यता र विद्युत् उत्पादनमा हुने दीर्घकालीन पुँजी लगानीलाई कमजोर बनाउनु हुँदैन।
प्रश्न अब यो हो, नेपाललाई आवश्यक पर्ने विद्युत् उत्पादन गर्न निजी क्षेत्रलाई आह्वान गर्ने तर उत्पादित विद्युत् किन्ने वा नकिन्ने निर्णय आफ्नो वित्तीय अवस्थाअनुसार मात्र गर्ने हो भने जलविद्युत्मा दीर्घकालीन लगानीको आधार के रहनेछ?
यस सम्बन्धमा प्राधिकरणको विद्युत् व्यापार विभागका प्रमुख कमल आचार्यले प्राधिकरणको भनाइ प्रवक्तामार्फत जलसरोकारलाई उपलब्ध गराइने बताए।
लेखकको बारेमा
प्रतिक्रिया
भर्खरै
-
९० किलोमिटर प्रसारण लाइन निर्माण सुरु, तर एमसीसी कम्प्याक्टको समयसीमा र ठेक्का अवधिबीच चुनौती
-
४७.१ मेगावाटको गुरास हाइड्रो ५० प्रतिशतभन्दा बढी निर्माण सम्पन्न, ४२२ परिवारलाई संस्थापक शेयर
-
आफ्नो वित्तीय स्वास्थ्य हेरेर मात्र बिजुली किन्ने प्राधिकरणको तयारी, निजी क्षेत्रको लगानी थप अनिश्चित बनाउने 'पीपीए फ्रेमवर्क'
-
आज देशका अधिकांश स्थानमा मौसम सफा रहने, पश्चिमी क्षेत्रमा आंशिक बदली
-
नेपाल विद्युत् प्राधिकरणको पुनर्संरचना: खण्डीकरण होइन, एकीकृत सार्वजनिक होल्डिङ कम्पनी मोडल
-
एनटीपीसीले पुरानो दरमा बिजुली दिन नमानेपछि प्राधिकरण पुनः बोलपत्र गर्दै